

Artikel berikut hanya tersedia dalam Bahasa Indonesia
Keterkaitan ESG, CSR, dan SDGs: Mengapa Kita Harus Memahaminya - Part 2
21 September 2023 – Article
Written by Maria Rosaline Nindita Radyati, PhD


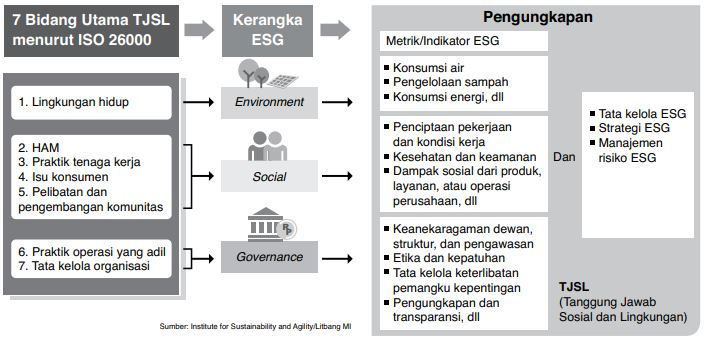
Ada panduan lain yang baru diperkenalkan pada Juni 2023, yakni IFRS S1 dan S2. IFRS ialah sustainability disclosure standard. IFRS S1 ialah general requirements for disclosure of sustainability-related financial information dan S2 ialah climate-related disclosures. Standar ini merupakan penggabungan antara berbagai panduan agar mudah dipergunakan untuk perbandingan. Standar IFRS S1 dan S2 mewajibkan perusahaan mengungkapkan Tata Kelola, Strategi, Manajemen Risiko, Metric, dan Target yang akan dicapai dalam bidang ESG. Tata Kelola ESG ialah pengungkapan atas proses tata kelola, kontrol, dan prosedur yang digunakan perusahaan untuk memantau dan mengelola risiko dan peluang terkait keberlanjutan. Strategi ESG ialah pengungkapan tentang pendekatan yang digunakan perusahaan untuk mengelola risiko dan peluang terkait keberlanjutan. Manajemen risiko ESG menuntut pengungkapan atas proses yang digunakan perusahaan untuk mengidentifikasi, menilai, memprioritaskan, dan memantau risiko dan peluang terkait keberlanjutan. Metrik dan Target mengungkapkan kinerja perusahaan dalam mengelola risiko dan peluang terkait keberlanjutan, termasuk kemajuan menuju target apa pun yang telah ditetapkan perusahaan ataupun yang diwajibkan oleh hukum atau peraturan.
Pengungkapan ESG merupakan pelaporan publik khusus tentang kinerja organisasi seputar lingkungan, sosial, dan tata kelola (ESG). Untuk memastikan konsistensi dan keterbandingan, pengungkapan ESG penting disajikan dengan menggunakan pedoman dan format yang merupakan panduan ataupun standar yang diakui global, seperti yang telah disebutkan di atas, dengan tujuan untuk menghindari greenwashing. Pengungkapan ESG dikonsumsi oleh berbagai pemangku kepentingan, termasuk komunitas investasi, pelanggan, karyawan, regulator, dan mitra rantai pasokan. Pengungkapan ESG membantu pemangku kepentingan, seperti investor, kreditur, karyawan, calon pelanggan, dan lain-lain dalam memahami bagaimana perusahaan mengelola risiko dan peluang ESG.
Adapun contoh risiko ESG ialah;
1) Risiko lingkungan.
Ini dapat mencakup kerentanan perubahan iklim, risiko kelangkaan air, atau paparan peraturan emisi karbon.
2) Risiko sosial;
Dapat mencakup masalah keselamatan pekerja, kurangnya upah yang adil, atau perlakuan buruk terhadap pekerja.
3) Risiko tata Kelola; dapat mencakup kurangnya transparansi dalam praktik akuntansi atau keuangan, kurangnya keragaman atau perwakilan dewan, atau kompensasi eksekutif yang berlebihan.
Pengungkapan ESG mencerminkan bagaimana perusahaan berupaya memitigasi risiko-risiko tersebut dan menguraikan langkah-langkah konkret untuk menerapkan strategi ESG. Keterkaitan antara ESG, CSR dan SDGs Jika standar ESG memberikan panduan metrik/indikator, yang mayoritas data kuantitatif, ISO 26000 memberikan panduan yang notabene kualitatif, yakni rekomendasi aktivitas. Contoh rekomendasi di bidang Environment topik Efisiensi Energi ialah ‘Organisasi harus menerapkan program efisiensi energi untuk mengurangi permintaan energi untuk bangunan, transportasi, proses produksi, peralatan dan peralatan elektronik’.
Adapun di bidang Sosial, topik Kesehatan dan Keselamatan Kerja, rekomendasinya ialah ‘Organisasi harus mengembangkan, menerapkan dan memelihara kebijakan kesehatan dan keselamatan kerja berdasarkan prinsip standar keselamatan dan kesehatan kerja yang kuat’. Untuk bidang Tata-Kelola topik Antikorupsi ialah ‘Organisasi harus memastikan kepemimpinannya memberikan teladan antikorupsi dan memberikan komitmen, dorongan dan pengawasan terhadap implementasi kebijakan antikorupsi’. (S-1)
Related Updates
02 November 2025 – Article
Dalam satu dekade terakhir, Environmental, Social, and Governance (ESG) telah bergeser dari isu khusus menjadi prioritas utama bagi perusahaan, investor, regulator, dan komunitas. ESG kini menjadi pusat bagaimana bisnis mengelola risiko, memanfaatkan peluang, dan membangun ketahanan jangka panjang.
02 November 2025 – Article
Seiring meningkatnya sorotan dari investor, regulator, dan masyarakat, Environmental, Social, and Governance (ESG) telah menjadi pilar utama kesuksesan korporasi yang berkelanjutan. Tata kelola ESG yang efektif membutuhkan kepemimpinan yang kuat, akuntabilitas yang jelas, dan keterlibatan pemangku kepentingan secara transparan. Dewan direksi dan eksekutif tidak hanya harus mengintegrasikan prinsip ESG ke dalam strategi, tetapi juga memastikan bahwa etika, kebijakan, dan pengambilan keputusan mencerminkan prioritas keberlanjutan.
02 November 2025 – Article
Dalam lanskap bisnis global yang terus berkembang, Environmental, Social, and Governance (ESG) telah menjadi faktor penentu kesuksesan korporasi. Melampaui kepatuhan, ESG mewakili ketangguhan, inovasi, dan akuntabilitas. Dewan direksi berada di pusat transformasi ini, mengarahkan strategi, memastikan transparansi, dan menjaga penciptaan nilai jangka panjang.
Institute for Sustainability and Agility (ISA) has participated as a Member of United Nations Global Impact (UNGC) since 2021